Domain zaunsicherungsanlagen.de kaufen?
Wir ziehen mit dem Projekt
zaunsicherungsanlagen.de um.
Sind Sie am Kauf der Domain
zaunsicherungsanlagen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain zaunsicherungsanlagen.de kaufen?
Wann verpflegungspauschale?
Die Verpflegungspauschale wird in der Regel in beruflichen Situationen gewährt, in denen Arbeitnehmer auswärts tätig sind und dadurch zusätzliche Verpflegungskosten entstehen. Sie dient dazu, die Mehraufwendungen für die Verpflegung während der Dienstreise abzudecken. Die Höhe der Verpflegungspauschale variiert je nach Land und kann auch von der Dauer des Aufenthalts abhängen. Es ist wichtig zu beachten, dass die Verpflegungspauschale steuerlich absetzbar sein kann, wenn sie bestimmte Voraussetzungen erfüllt. Es empfiehlt sich daher, sich vor einer Dienstreise über die geltenden Regelungen und Höchstbeträge zu informieren. **
Wird verpflegungspauschale versteuert?
Die Verpflegungspauschale ist in Deutschland grundsätzlich steuerfrei, solange sie innerhalb der gesetzlich festgelegten Höchstsätze liegt. Diese Höchstsätze sind abhängig von der Dauer der beruflichen Abwesenheit und werden vom Finanzamt festgelegt. Wenn die Verpflegungspauschale diese Höchstsätze übersteigt, muss der übersteigende Betrag versteuert werden. Es ist wichtig, alle Belege und Nachweise für die berufliche Abwesenheit und die Verpflegungskosten aufzubewahren, um im Falle einer steuerlichen Prüfung nachweisen zu können, dass die Verpflegungspauschale steuerfrei ist. Es empfiehlt sich, sich bei steuerlichen Fragen an einen Steuerberater oder das Finanzamt zu wenden, um sicherzustellen, dass man alle steuerlichen Vorschriften korrekt einhält. **
Ähnliche Suchbegriffe für Verpflegungspauschale
Top-Angebote
Produkte zum Begriff Verpflegungspauschale:
-
Meister für Schutz und Sicherheit Gesetzessammlung - Handlungsspezifische QualifikationenMeister für Schutz und Sicherheit Gesetzessammlung - Handlungsspezifische Qualifikationen , 8. Auflage 2022, Stand 1. Februar 2022 Gesetzessammlung für die handlungsspezifischen Qualifikationen des "Meister für Schutz und Sicherheit". Das Buch beinhaltet alle aktuellen, nach dem Rahmenstoffplan relevanten Gesetze und Verordnungen. Die Gesetzesauszüge wurden auf Aktualität überprüft. U. a. wurden die Neuerungen im Strafgesetzbuch und in der Strafprozessordnung aufgenommen. Ebenfalls wurden weitere Gesetzessauszüge in die Gesetzessammlung eingefügt, die im neuen Rahmenplan genannt sind, wie z. B. das Gesetz zum Schutz von Geschäftsgeheimnissen oder das Gesetz gegen Wettbewerbsbeschränkungen. Da sich diese Gesetzessammlung auf den bloßen Abdruck von Gesetzen und Verordnungen beschränkt und keinerlei Kommentierungen enthält, ist sie als Hilfsmittel in der Prüfung zugelassen. , Nebelscheinwerfer > Beleuchtung , Auflage: 8. Auflage 2022 (Stand Februar 2022), Erscheinungsjahr: 20220216, Produktform: Kartoniert, Titel der Reihe: Meister für Schutz und Sicherheit - Handlungsspezifische Qualifikationen##~Gesetzessammlungen##, Redaktion: Zitzmann, Jörg, Edition: REV, Auflage: 22008, Auflage/Ausgabe: 8. Auflage 2022 (Stand Februar 2022), Seitenzahl/Blattzahl: 306, Keyword: Bewachungsverordnung; DGUV Vorschrift 23; Gesetzessammlung; Gewerbeordnung; MSS; Meister für Schutz und Sicherheit; Werkschutzmeister, Fachschema: Jura~Recht / Jura~Recht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft~Sicherheitsdienst~Sicherheitsrecht, Fachkategorie: Rechtswissenschaft, allgemein, Region: Deutschland, Sprache: Deutsch, Zeitraum: 21. Jahrhundert (2000 bis 2100 n. Chr.), Bildungszweck: Lehrbuch, Skript, Interesse Alter: empfohlenes Alter: ab 17 Jahren, Altersempfehlung / Lesealter: 18, ab Alter: 17, Imprint-Titels: Meister für Schutz und Sicherheit - Handlungsspezifische Qualifikationen, Warengruppe: HC/Recht/Sonstiges, Fachkategorie: Recht: Lehrbücher, Skripten, Prüfungsbücher, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Mission: Weiterbildung, Verlag: Mission: Weiterbildung, Verlag: Mission: Weiterbildung. GmbH, Länge: 206, Breite: 145, Höhe: 23, Gewicht: 498, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2258042, Vorgänger EAN: 9783961551750 9783961550524 9783943370829 9783943370515 9783943370331, Alternatives Format EAN: 9783961551910, Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0010, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,25,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wer bekommt verpflegungspauschale?
Die Verpflegungspauschale wird in der Regel an Arbeitnehmer ausgezahlt, die aus beruflichen Gründen außerhalb ihres Wohnorts tätig sind und dadurch zusätzliche Verpflegungskosten entstehen. Dies kann beispielsweise bei Dienstreisen, Geschäftsreisen oder Montageeinsätzen der Fall sein. Selbstständige und Freiberufler können die Verpflegungspauschale in der Regel nicht in Anspruch nehmen, da sie ihre Verpflegungskosten als Betriebsausgaben geltend machen können. Die Höhe der Verpflegungspauschale richtet sich nach der Dauer des beruflichen Aufenthalts und wird vom Finanzamt festgelegt. Es ist wichtig, dass die Voraussetzungen für die Gewährung der Verpflegungspauschale genau eingehalten werden, um steuerliche Vorteile nutzen zu können. **
-
Wann bekommt man verpflegungspauschale?
Die Verpflegungspauschale wird in der Regel an Arbeitnehmer gezahlt, die dienstlich unterwegs sind und dadurch zusätzliche Verpflegungskosten haben. Dies kann beispielsweise bei Dienstreisen, Fortbildungen oder Geschäftsterminen der Fall sein. Die Pauschale dient dazu, die tatsächlich entstandenen Kosten für Verpflegung abzudecken, ohne dass Belege eingereicht werden müssen. Sie wird in der Regel pauschal pro Tag oder pro Mahlzeit gezahlt, je nach den Vorgaben des Arbeitgebers oder der steuerlichen Regelungen. Es ist wichtig, die genauen Bedingungen für die Gewährung der Verpflegungspauschale im Arbeitsvertrag oder den entsprechenden Richtlinien zu prüfen. **
-
Wird die verpflegungspauschale versteuert?
Die Verpflegungspauschale ist grundsätzlich steuerfrei, da sie als Ausgleich für Mehraufwendungen bei beruflich bedingten Auswärtstätigkeiten gilt. Sie wird nicht als Einkommen betrachtet und unterliegt daher nicht der Einkommensteuer. Allerdings müssen Arbeitgeber darauf achten, dass die Verpflegungspauschale nicht mit anderen steuerfreien Leistungen wie beispielsweise dem steuerfreien Arbeitgeberzuschuss zur Verpflegung verrechnet wird. Es ist wichtig, die gesetzlichen Regelungen zur Verpflegungspauschale genau zu beachten, um steuerliche Konsequenzen zu vermeiden. **
-
Wird meine verpflegungspauschale angerechnet?
Wird meine Verpflegungspauschale angerechnet? Die Anrechnung der Verpflegungspauschale hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Zweck der Reise und den steuerlichen Vorschriften. In der Regel wird die Verpflegungspauschale nicht als Einkommen angerechnet, da sie dazu dient, die Kosten für Verpflegung während einer Dienstreise abzudecken. Es ist jedoch ratsam, sich bei steuerlichen Fragen an einen Experten zu wenden, um sicherzustellen, dass die Verpflegungspauschale korrekt behandelt wird. **

Ist die verpflegungspauschale steuerfrei?
Ist die Verpflegungspauschale steuerfrei? Die Verpflegungspauschale ist grundsätzlich steuerfrei, wenn sie im Rahmen einer Dienstreise oder einer beruflich veranlassten Auswärtstätigkeit gezahlt wird. Dabei gelten bestimmte Pauschbeträge je nach Dauer und Ort der Reise. Diese Pauschalen dienen dazu, die tatsächlichen Kosten für Verpflegung während der Dienstreise pauschal abzudecken. Es ist wichtig zu beachten, dass die Verpflegungspauschale nur für beruflich bedingte Reisen gilt und nicht für private Urlaubsreisen. Zudem müssen die Voraussetzungen für die steuerfreie Zahlung der Verpflegungspauschale genau eingehalten werden, um steuerliche Konsequenzen zu vermeiden. **
Wie wird verpflegungspauschale berechnet?
Die Verpflegungspauschale wird in der Regel pro Tag und pro Person berechnet. Sie basiert auf den jeweiligen steuerlichen Richtlinien und kann je nach Land und Region variieren. Die Höhe der Verpflegungspauschale richtet sich oft nach dem Verpflegungsmehraufwand, der durch die Reise entsteht. Dieser wird anhand der Dauer des Aufenthalts und des Ziellandes festgelegt. Die Verpflegungspauschale kann auch von der Art der Verpflegung abhängen, z.B. ob Frühstück, Mittagessen oder Abendessen inbegriffen sind. Es ist wichtig, sich vor Reiseantritt über die aktuellen Regelungen und Sätze zu informieren. **
Top-Angebote
Produkte zum Begriff Verpflegungspauschale:
-
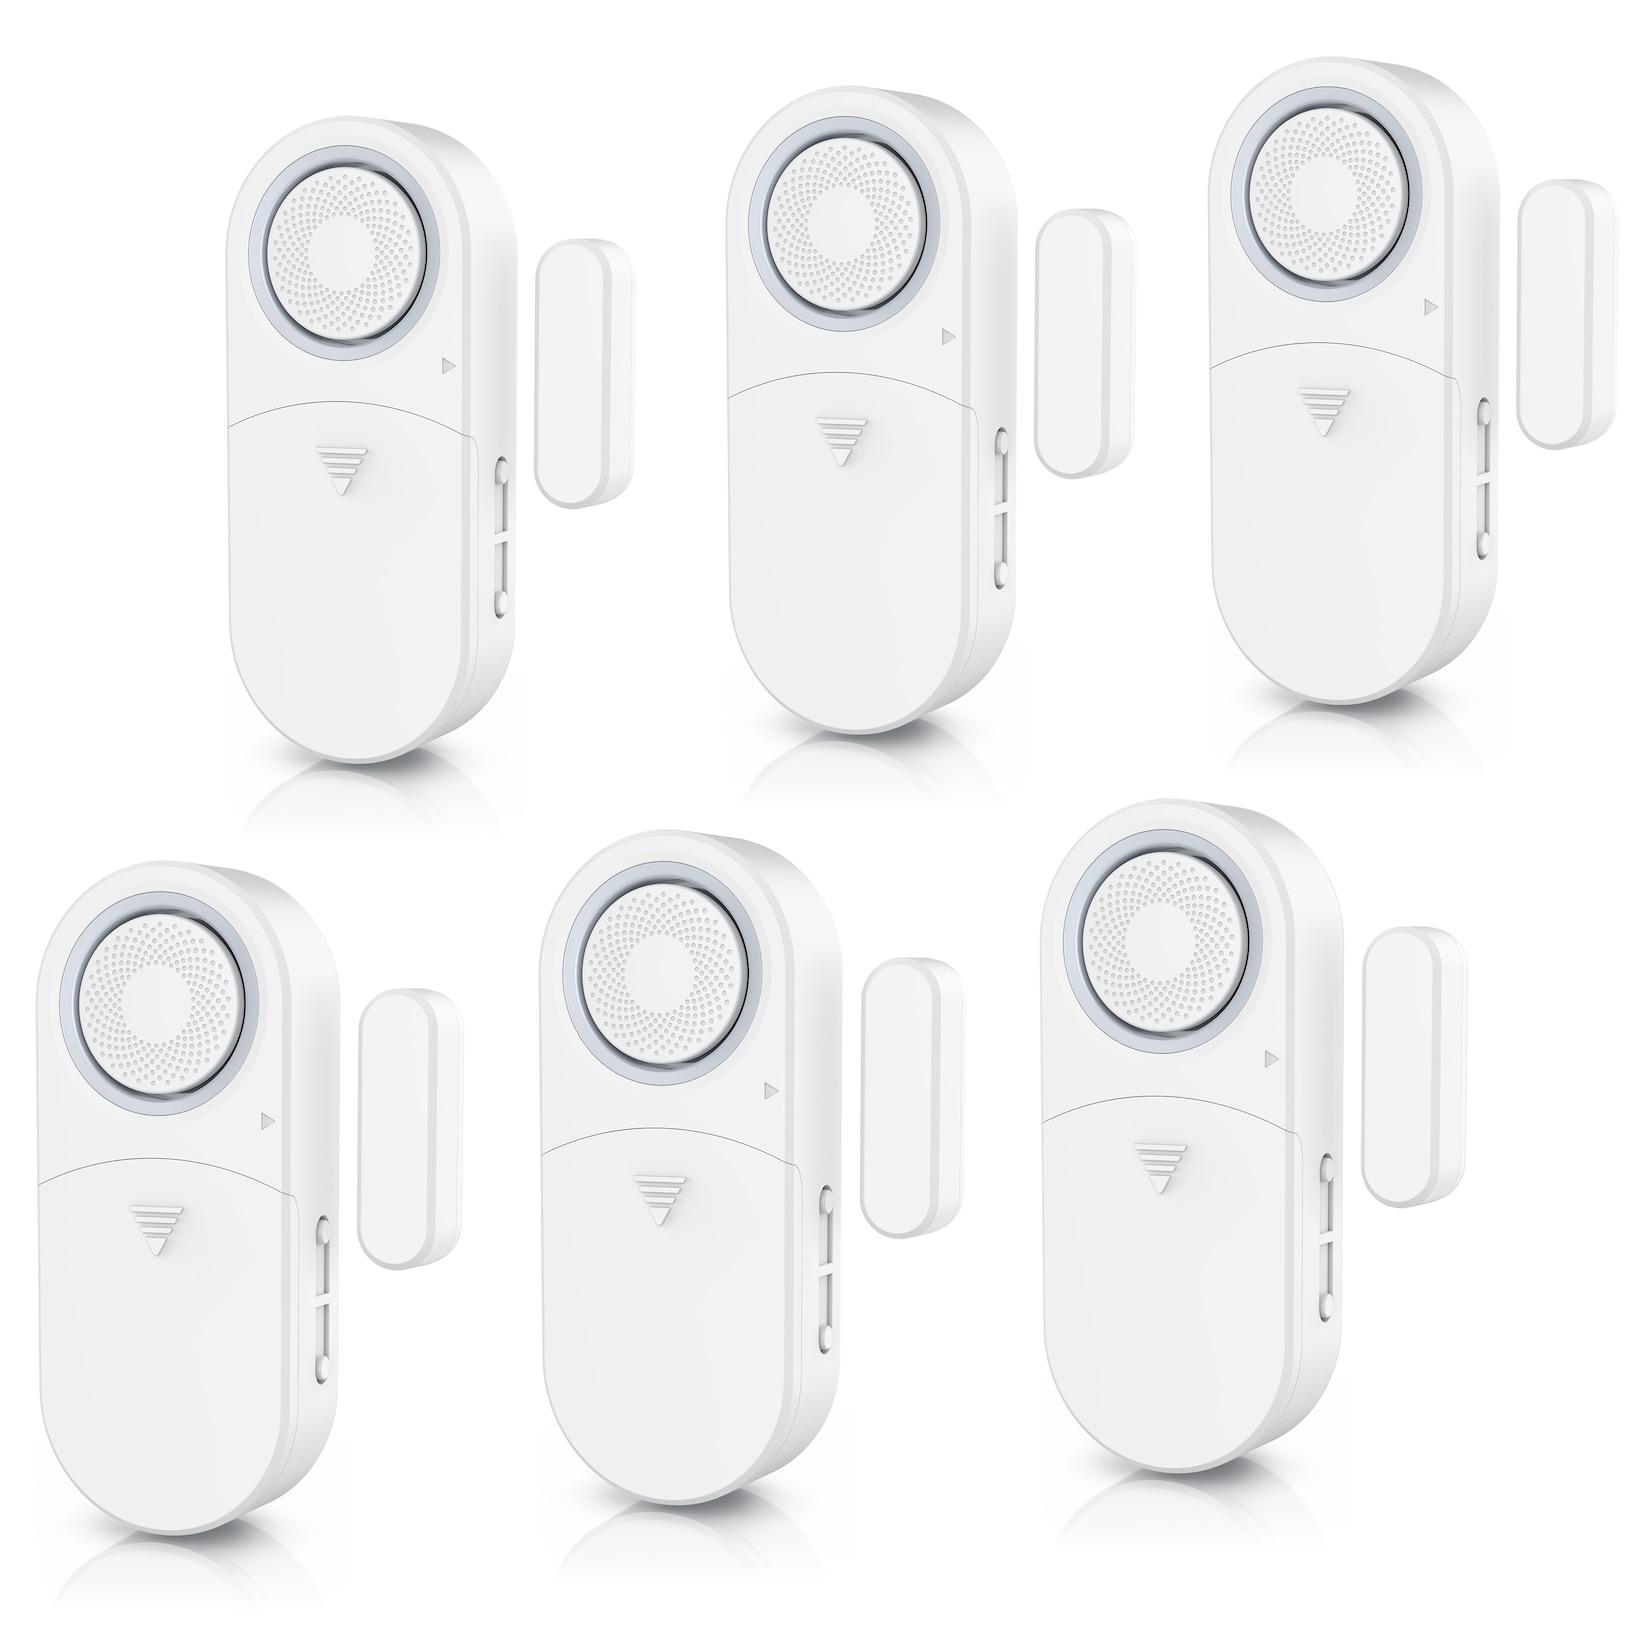
Bearware 6x Fensteralarm 120 dB, Tür- & Fenster-Sensor, Einbruchschutz, Alarmanlage, mit BatterienIhre Sicherheit ist uns wichtig! Haus- und Wohnungseinbrüche sind leider alltäglich geworden. Gegenmaßnahmen in Form von kleinen, kompakten Alarmanlagen sind heute zum Glück für alle erhältlich. Der Bearware Fensteralarm bietet Ihnen gleich vier hilfrei47,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
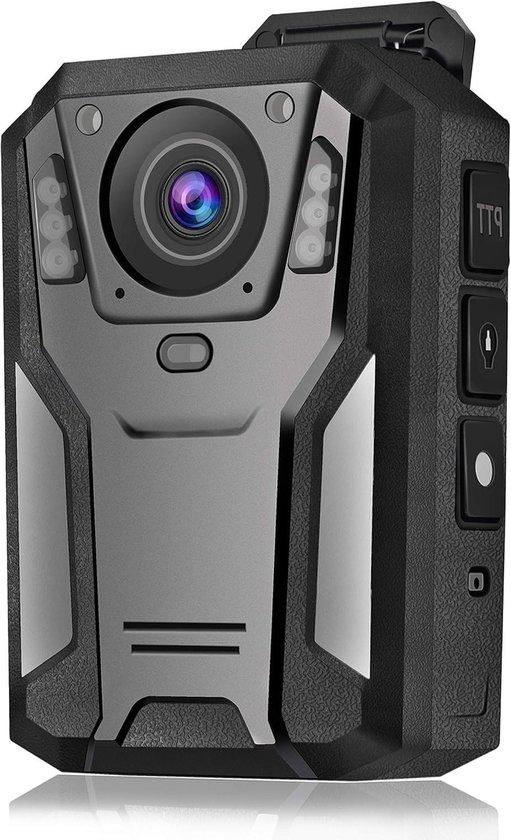
Bodycam 1440P - Tragbare Kamera - Überwachung der Sicherheit - Infrarot-Nachtsicht - 128 GB - SchwarzHalten Sie jeden Moment gestochen scharf mit dieser fortschrittlichen 1440P-Bodycam. Diese tragbare Kamera ist Ihr zuverlässiger Partner, um entscheidende Aufnahmen zu machen, egal ob Sie im Sicherheitsbereich tätig sind, als Polizist oder in einer anderen professionellen Rolle, in der die Aufzeichnung von Beweismaterial unerlässlich ist. Mit einer beeindruckenden Auflösung und einem weiten Blickwinkel verpassen Sie nie wieder ein Detail, selbst unter schwierigen Bedingungen. Diese Bodycam ist für den intensiven Einsatz konzipiert und bietet eine Lösung für den Bedarf an zuverlässigen und langlebigen Aufnahmen. Dank des leistungsstarken 3300-mAh-Akkus können Sie bis zu 11 Stunden kontinuierlich aufnehmen, was mehr als ausreichend für einen ganzen Arbeitstag ist. Der großzügige interne Speicher von 128 GB sorgt dafür, dass Sie sich keine Sorgen um Speicherplatz machen müssen, selbst wenn Sie hochauflösende Videos aufnehmen. Die Kamera ist einfach zu bedienen und kann mit einem Knopfdruc722,51 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann verpflegungspauschale?
Die Verpflegungspauschale wird in der Regel in beruflichen Situationen gewährt, in denen Arbeitnehmer auswärts tätig sind und dadurch zusätzliche Verpflegungskosten entstehen. Sie dient dazu, die Mehraufwendungen für die Verpflegung während der Dienstreise abzudecken. Die Höhe der Verpflegungspauschale variiert je nach Land und kann auch von der Dauer des Aufenthalts abhängen. Es ist wichtig zu beachten, dass die Verpflegungspauschale steuerlich absetzbar sein kann, wenn sie bestimmte Voraussetzungen erfüllt. Es empfiehlt sich daher, sich vor einer Dienstreise über die geltenden Regelungen und Höchstbeträge zu informieren. **
-
Wird verpflegungspauschale versteuert?
Die Verpflegungspauschale ist in Deutschland grundsätzlich steuerfrei, solange sie innerhalb der gesetzlich festgelegten Höchstsätze liegt. Diese Höchstsätze sind abhängig von der Dauer der beruflichen Abwesenheit und werden vom Finanzamt festgelegt. Wenn die Verpflegungspauschale diese Höchstsätze übersteigt, muss der übersteigende Betrag versteuert werden. Es ist wichtig, alle Belege und Nachweise für die berufliche Abwesenheit und die Verpflegungskosten aufzubewahren, um im Falle einer steuerlichen Prüfung nachweisen zu können, dass die Verpflegungspauschale steuerfrei ist. Es empfiehlt sich, sich bei steuerlichen Fragen an einen Steuerberater oder das Finanzamt zu wenden, um sicherzustellen, dass man alle steuerlichen Vorschriften korrekt einhält. **
-
Wer bekommt verpflegungspauschale?
Die Verpflegungspauschale wird in der Regel an Arbeitnehmer ausgezahlt, die aus beruflichen Gründen außerhalb ihres Wohnorts tätig sind und dadurch zusätzliche Verpflegungskosten entstehen. Dies kann beispielsweise bei Dienstreisen, Geschäftsreisen oder Montageeinsätzen der Fall sein. Selbstständige und Freiberufler können die Verpflegungspauschale in der Regel nicht in Anspruch nehmen, da sie ihre Verpflegungskosten als Betriebsausgaben geltend machen können. Die Höhe der Verpflegungspauschale richtet sich nach der Dauer des beruflichen Aufenthalts und wird vom Finanzamt festgelegt. Es ist wichtig, dass die Voraussetzungen für die Gewährung der Verpflegungspauschale genau eingehalten werden, um steuerliche Vorteile nutzen zu können. **
-
Wann bekommt man verpflegungspauschale?
Die Verpflegungspauschale wird in der Regel an Arbeitnehmer gezahlt, die dienstlich unterwegs sind und dadurch zusätzliche Verpflegungskosten haben. Dies kann beispielsweise bei Dienstreisen, Fortbildungen oder Geschäftsterminen der Fall sein. Die Pauschale dient dazu, die tatsächlich entstandenen Kosten für Verpflegung abzudecken, ohne dass Belege eingereicht werden müssen. Sie wird in der Regel pauschal pro Tag oder pro Mahlzeit gezahlt, je nach den Vorgaben des Arbeitgebers oder der steuerlichen Regelungen. Es ist wichtig, die genauen Bedingungen für die Gewährung der Verpflegungspauschale im Arbeitsvertrag oder den entsprechenden Richtlinien zu prüfen. **
Ähnliche Suchbegriffe für Verpflegungspauschale
-
Meister für Schutz und Sicherheit Gesetzessammlung - Handlungsspezifische QualifikationenMeister für Schutz und Sicherheit Gesetzessammlung - Handlungsspezifische Qualifikationen , 8. Auflage 2022, Stand 1. Februar 2022 Gesetzessammlung für die handlungsspezifischen Qualifikationen des "Meister für Schutz und Sicherheit". Das Buch beinhaltet alle aktuellen, nach dem Rahmenstoffplan relevanten Gesetze und Verordnungen. Die Gesetzesauszüge wurden auf Aktualität überprüft. U. a. wurden die Neuerungen im Strafgesetzbuch und in der Strafprozessordnung aufgenommen. Ebenfalls wurden weitere Gesetzessauszüge in die Gesetzessammlung eingefügt, die im neuen Rahmenplan genannt sind, wie z. B. das Gesetz zum Schutz von Geschäftsgeheimnissen oder das Gesetz gegen Wettbewerbsbeschränkungen. Da sich diese Gesetzessammlung auf den bloßen Abdruck von Gesetzen und Verordnungen beschränkt und keinerlei Kommentierungen enthält, ist sie als Hilfsmittel in der Prüfung zugelassen. , Nebelscheinwerfer > Beleuchtung , Auflage: 8. Auflage 2022 (Stand Februar 2022), Erscheinungsjahr: 20220216, Produktform: Kartoniert, Titel der Reihe: Meister für Schutz und Sicherheit - Handlungsspezifische Qualifikationen##~Gesetzessammlungen##, Redaktion: Zitzmann, Jörg, Edition: REV, Auflage: 22008, Auflage/Ausgabe: 8. Auflage 2022 (Stand Februar 2022), Seitenzahl/Blattzahl: 306, Keyword: Bewachungsverordnung; DGUV Vorschrift 23; Gesetzessammlung; Gewerbeordnung; MSS; Meister für Schutz und Sicherheit; Werkschutzmeister, Fachschema: Jura~Recht / Jura~Recht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft~Sicherheitsdienst~Sicherheitsrecht, Fachkategorie: Rechtswissenschaft, allgemein, Region: Deutschland, Sprache: Deutsch, Zeitraum: 21. Jahrhundert (2000 bis 2100 n. Chr.), Bildungszweck: Lehrbuch, Skript, Interesse Alter: empfohlenes Alter: ab 17 Jahren, Altersempfehlung / Lesealter: 18, ab Alter: 17, Imprint-Titels: Meister für Schutz und Sicherheit - Handlungsspezifische Qualifikationen, Warengruppe: HC/Recht/Sonstiges, Fachkategorie: Recht: Lehrbücher, Skripten, Prüfungsbücher, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Mission: Weiterbildung, Verlag: Mission: Weiterbildung, Verlag: Mission: Weiterbildung. GmbH, Länge: 206, Breite: 145, Höhe: 23, Gewicht: 498, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2258042, Vorgänger EAN: 9783961551750 9783961550524 9783943370829 9783943370515 9783943370331, Alternatives Format EAN: 9783961551910, Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0010, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,25,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kaiser, Dieter: Fachkraft/Servicekraft für Schutz und Sicherheit - Betriebswirtschaftliche GrundlagenFachkraft/Servicekraft für Schutz und Sicherheit - Betriebswirtschaftliche Grundlagen , Wichtige Grundkenntnisse für die Ausbildung Das Lehrbuch vermittelt umfassend die wesentlichen Inhalte der Wirtschafts- und Sozialkunde. Der Autor behandelt unter anderem folgende Einzelthemen: Wirtschaftsordnungen: Freie Marktwirtschaft/Planwirtschaft/Soziale Marktwirtschaft Wirtschaftsbereiche und Produktionsfaktoren Betriebswirtschaftliche Grundlagen: Betriebswirtschaftliches Handeln Unternehmensformen/Betriebsorganisationen: Geschäftsführung, Aufsichtsrat, Vorstand, Hauptversammlung, Genossenschaftsversammlung Lohn- und Gehaltsabrechnung: Betriebswirtschaftliche Kennzahlen und Leistungsrechnung Auf aktuellem Stand Der Inhalt des Buches spiegelt die aktuelle Ausbildungsordnung der Fachkraft für Schutz und Sicherheit wider, die dem Bereich »Wirtschaft und Soziales« wesentliches Gewicht beimisst. Die komplett überarbeitete 4. Auflage ermöglicht den Auszubildenden einen leicht verständlichen Zugang zum relevanten betriebswirtschaftlichen und rechtlichen Grundlagenwissen. Hierzu wurde auf eine klare Gliederung und eine nachvollziehbare Darstellung der Inhalte Wert gelegt, wie etwa durch ein Kapitelregister am Seitenrand. Wirtschaftliche Zusammmenhänge verstehen Arbeitgeber der Sicherheitswirtschaft erwarten von ihren Sicherheitsfachkräften neben fachlichen Kenntnissen auch betriebswirtschaftliches Wissen. So können wirtschaftliche Veränderungen früher erkannt und betriebliche Abläufe mit geeigneten Maßnahmen angepasst werden, um Kundenakzeptanz und Bestand der Unternehmen zu sichern. Empfehlenswert für: Das Fachbuch ist vorrangig auf die 3-jährige Berufsausbildung zur Fachkraft für Schutz und Sicherheit zugeschnitten. Die Inhalte aber auch für 2-jährige Berufsausbildung zur Servicekraft für Schutz und Sicherheit geeignet. , Bremsscheiben > Bremsen & Bremsenteile , Auflage: 4. Auflage, Erscheinungsjahr: 20221124, Produktform: Kartoniert, Autoren: Kaiser, Dieter, Auflage: 22004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 226, Keyword: Arbeitsrecht; Ausbildungsbetrieb; BWL; Berufsschule; Betriebsausgaben; Betriebswirtschaft; Fachkraft für Schutz und Sicherheit; Gehaltsabrechnung; Grundlagen; Kosten; Lehrbuch; Leistungsrechnung; Lohnabrechnung; Muster; Nutzen; Rahmenstoffplan; Rechnung; Servicekraft für Schutz und Sicherheit; Sicherheitsbranche; Sicherheitsdienst; Sicherheitsdienstleistung; Sicherheitswirtschaft; Tarifrecht; Unternehmenssicherheit; VWL; Vertragsrecht; Wirtschaft und Soziales, Fachschema: Deutsch~Unterricht / Deutsch~Deutschland~Dienstleistung~Tertiärer Sektor~Polizei - Kriminalpolizei - Schutzpolizei - Volkspolizei~Sicherheitsdienst~Strafrecht, Fachkategorie: Straftaten gegen die öffentliche Gesundheit, Sicherheit und Ordnung~Unterricht und Didaktik: Berufsausbildung~Betriebswirtschaft und Management: Lehrbücher, Handbücher~Dienstleistungsgewerbe, Warengruppe: HC/Berufsschulbücher, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 208, Breite: 148, Höhe: 17, Gewicht: 296, Produktform: Kartoniert, Genre: Schule und Lernen,32,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bearware 8x Fensteralarm 120 dB, Tür- & Fenster-Sensor, Einbruchschutz, Alarmanlage, mit BatterienIhre Sicherheit ist uns wichtig! Haus- und Wohnungseinbrüche sind leider alltäglich geworden. Gegenmaßnahmen in Form von kleinen, kompakten Alarmanlagen sind heute zum Glück für alle erhältlich. Der Bearware Fensteralarm bietet Ihnen gleich vier hilfrei59,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wird die verpflegungspauschale versteuert?
Die Verpflegungspauschale ist grundsätzlich steuerfrei, da sie als Ausgleich für Mehraufwendungen bei beruflich bedingten Auswärtstätigkeiten gilt. Sie wird nicht als Einkommen betrachtet und unterliegt daher nicht der Einkommensteuer. Allerdings müssen Arbeitgeber darauf achten, dass die Verpflegungspauschale nicht mit anderen steuerfreien Leistungen wie beispielsweise dem steuerfreien Arbeitgeberzuschuss zur Verpflegung verrechnet wird. Es ist wichtig, die gesetzlichen Regelungen zur Verpflegungspauschale genau zu beachten, um steuerliche Konsequenzen zu vermeiden. **
-
Wird meine verpflegungspauschale angerechnet?
Wird meine Verpflegungspauschale angerechnet? Die Anrechnung der Verpflegungspauschale hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Zweck der Reise und den steuerlichen Vorschriften. In der Regel wird die Verpflegungspauschale nicht als Einkommen angerechnet, da sie dazu dient, die Kosten für Verpflegung während einer Dienstreise abzudecken. Es ist jedoch ratsam, sich bei steuerlichen Fragen an einen Experten zu wenden, um sicherzustellen, dass die Verpflegungspauschale korrekt behandelt wird. **
-
Ist die verpflegungspauschale steuerfrei?
Ist die Verpflegungspauschale steuerfrei? Die Verpflegungspauschale ist grundsätzlich steuerfrei, wenn sie im Rahmen einer Dienstreise oder einer beruflich veranlassten Auswärtstätigkeit gezahlt wird. Dabei gelten bestimmte Pauschbeträge je nach Dauer und Ort der Reise. Diese Pauschalen dienen dazu, die tatsächlichen Kosten für Verpflegung während der Dienstreise pauschal abzudecken. Es ist wichtig zu beachten, dass die Verpflegungspauschale nur für beruflich bedingte Reisen gilt und nicht für private Urlaubsreisen. Zudem müssen die Voraussetzungen für die steuerfreie Zahlung der Verpflegungspauschale genau eingehalten werden, um steuerliche Konsequenzen zu vermeiden. **
-
Wie wird verpflegungspauschale berechnet?
Die Verpflegungspauschale wird in der Regel pro Tag und pro Person berechnet. Sie basiert auf den jeweiligen steuerlichen Richtlinien und kann je nach Land und Region variieren. Die Höhe der Verpflegungspauschale richtet sich oft nach dem Verpflegungsmehraufwand, der durch die Reise entsteht. Dieser wird anhand der Dauer des Aufenthalts und des Ziellandes festgelegt. Die Verpflegungspauschale kann auch von der Art der Verpflegung abhängen, z.B. ob Frühstück, Mittagessen oder Abendessen inbegriffen sind. Es ist wichtig, sich vor Reiseantritt über die aktuellen Regelungen und Sätze zu informieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.